Economie
16 août 2026



Article pour l'Anticapitaliste : https://npa2009.org/arguments/economie/crises-monetaires-en-turquie-et-en-argentine
Les pays « émergents » n’échapperont pas aux contradictions du capitalisme financier mondialisé.
Après la grande crise de 2007-2008, les pays capitalistes dits « émergents » étaient présentés comme les futurs moteurs du capitalisme financier mondialisé dans un contexte international de stagnation de la production. Mais 10 ans plus tard, les moteurs s’enrayent.
Abreuvés d’argent bon marché distribué par les banques centrales américaine et européenne qui cherchaient à relancer l’activité par le crédit bancaire après le krach, les capitalistes financiers se sont en fait empressés d’acheter toutes sortes de titres de propriété ou de créance (actions, obligations…) dans des pays où le capital circule assez librement comme le Brésil, l’Argentine, l’Afrique du Sud, la Russie et la Turquie. Échangeant des dollars contre les monnaies de ces pays pour acheter ces titres, ils ont fait monter le cours de ces monnaies, ce qui a pénalisé les exportations1. Ces capitaux sont essentiellement fictifs : la profitabilité des investissements déclinant dans la sphère productive, ils préfèrent spéculer sur les marchés financiers locaux, plutôt que d’investir dans la recherche ou les infrastructures.
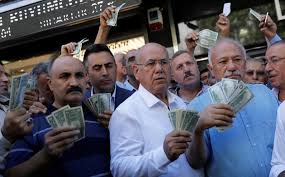
Mais comme l’avait montré la « crise asiatique » en 1997, ils sont prêts à fuir brutalement lorsqu’ils anticipent que la tendance peut s’inverser. La Turquie et l’Argentine ont été les premières à céder en 2018. Avec le durcissement de la politique monétaire de la FED (Banque centrale US), les taux d’intérêt et donc l’attractivité des titres US ont augmenté. Les capitaux spéculatifs ont effectué un retour brutal vers les États-Unis. Les capitalistes vendent alors leurs titres financiers, récupèrent l’argent et le convertissent en dollar sur le marché des changes pour ensuite pouvoir racheter des titres US, ce qui provoque la dépréciation des monnaies des pays émergents. Entre janvier et septembre 2018, la valeur du peso argentin par rapport au dollar, mesurée par le taux de change, a chuté de plus de 50 %. Au mois d’août, l’annonce par Trump de son intention de taxer les importations d’aluminium et d’acier turcs a déclenché la panique sur les marchés financiers turcs et la fuite des capitaux : la valeur en dollar de la livre turque s’est effondrée de 14 % à la mi-août, et au total de 30 % depuis début 2018.
Le président turc Erdogan ne pouvait qu’invoquer les esprits pour chercher à canaliser la colère de la population : « Avec l’aide de Dieu, nous allons surmonter ces catastrophes et, de plus, nous mènerons avec succès la guerre économique. » Mais Erdogan le sait bien, l’économie n’est pas affaire de Dieu : en Turquie comme en Argentine, un « redressement » provisoire de l’économie ne pourra se faire qu’au prix de sacrifices toujours plus odieux exigés des travailleurEs (baisses de salaire, licenciements, suppression de droits sociaux, privatisations…). Ce redressement ne peut être qu’encore plus fragile, car en comprimant le pouvoir d’achat des travailleurEs pour à la fois « mener avec succès la guerre économique » et maintenir des taux de profits attractifs pour les capitaux, il exacerbera la contradiction entre la nécessité de produire toujours plus de marchandises pour accumuler du capital, et la baisse de la consommation qui limite les débouchés pour ces marchandises. Déjà en Afrique du Sud, la consommation est en grande partie alimentée par le crédit à la consommation, entraînant la spéculation financière.
Les pays capitalistes « émergents », dont l’« émergence » est de plus en plus remise en cause par la guerre commerciale en cours, n’échapperont pas aux contradictions du capitalisme mondialisé. La Turquie et l’Argentine sont probablement les premiers dominos tombés d’une série plus longue : surendettés également, le Brésil, l’Afrique du Sud et le Mexique sont désormais menacés par la récession. Phénomène plus significatif encore, l’économie chinoise, dont le taux de profit chute fortement et dont la croissance ralentit, est aujourd’hui en proie à une bulle du crédit sans précédent, que le krach chinois de 2015 n’avait pas totalement purgé.
Rémi Grumel
Télécharger au format